
Die E-Rechnung gehört inzwischen zum Geschäftsalltag vieler Selbstständiger und Gründer. Seit Anfang 2025 gelten in Deutschland neue gesetzliche Anforderungen, die den Rechnungsaustausch zwischen Unternehmen schrittweise digitalisieren. Dabei geht es um mehr als den Versand einer Rechnung per E-Mail. Strukturierte Rechnungsdaten sollen die Buchhaltung vereinfachen, Fehler reduzieren und die Verarbeitung beschleunigen.
Für Freiberufler, Einzelunternehmer und junge Startups stellt sich deshalb die Frage, welche Pflichten bereits gelten, welche Fristen noch bevorstehen und wie sich die Umstellung effizient organisieren lässt.
Was ändert sich für Selbstständige im Geschäftsalltag?
Für viele Selbstständige beginnt die Umstellung auf die E-Rechnung nicht bei der eigenen Rechnungsstellung, sondern beim Rechnungseingang. Seit Januar 2025 müssen inländische Unternehmer grundsätzlich elektronische Rechnungen empfangen können. Das betrifft beispielsweise Rechnungen von IT-Dienstleistern, Lieferanten oder externen Geschäftspartnern.
Ein E-Mail-Postfach reicht für den Empfang grundsätzlich aus. Allerdings benötigen Selbstständige zusätzlich eine geeignete Lösung, um strukturierte Rechnungsdaten auszulesen, zu prüfen und ordnungsgemäß zu archivieren. Besonders bei einer größeren Anzahl an Eingangsrechnungen erleichtert eine Buchhaltungssoftware die weitere Verarbeitung.
Gerade Selbstständige, die ihre Rechnungen bisher mit Excel erstellen, müssen ihre bisherigen Abläufe überdenken. Zwar eignet sich das Tabellenprogramm weiterhin für einfache Kalkulationen und Übersichten, für die gesetzeskonforme elektronische Rechnungsstellung reicht es allein jedoch nicht aus. Excel erstellt standardmäßig keine strukturierten E-Rechnungen im vorgeschriebenen Format und bietet keine integrierte Lösung für deren rechtskonforme Archivierung. Spezialisierte Rechnungsprogramme übernehmen diese Aufgaben und erleichtern zugleich die Verwaltung von Kundendaten, offenen Forderungen und wiederkehrenden Rechnungen.
Bei der Auswahl einer geeigneten Lösung sollten Selbstständige darauf achten, dass diese die gängigen Formate XRechnung und ZUGFeRD unterstützt. Dadurch lassen sich Rechnungsdaten direkt in bestehende Buchhaltungsprozesse übernehmen. Gleichzeitig empfiehlt es sich, den Austausch mit dem Steuerberater frühzeitig abzustimmen, damit die digitalen Belege ohne zusätzliche Arbeitsschritte in die Finanzbuchhaltung gelangen.
Auch andere Geschäftsbereiche sind betroffen
Dass Excel bei zunehmender Komplexität an seine Grenzen stößt, zeigt sich allerdings nicht nur in der Buchhaltung. Auch bei der Kundenverwaltung, Projektplanung oder Organisation interner Abläufe entstehen durch manuelle Dateneingaben und unterschiedliche Dateiversionen zusätzliche Fehlerquellen. Besonders bei wachsenden Startups reichen einfache Excel-Listen deshalb häufig nicht mehr aus, um sämtliche Geschäftsprozesse effizient zu koordinieren. Ähnliche Herausforderungen bestehen bei der Verwaltung von Seminaren, Teilnehmern und Referenten, wenn zahlreiche Termine und Anmeldungen aufeinander abgestimmt werden müssen. Spezialisierte Softwarelösungen, etwa ein CRM, schaffen hier einheitliche Datenbestände und automatisieren wiederkehrende Aufgaben. Dadurch sinkt der Verwaltungsaufwand, während mehr Zeit für das eigentliche Geschäft bleibt.
Welche Fristen gelten für Selbstständige bei der E-Rechnungspflicht?
Die gesetzliche Grundlage bildet § 14 Umsatzsteuergesetz. Seit dem 1. Januar 2025 müssen inländische Unternehmer grundsätzlich in der Lage sein, E-Rechnungen zu empfangen. Für die Ausstellung gelten dagegen Übergangsfristen.
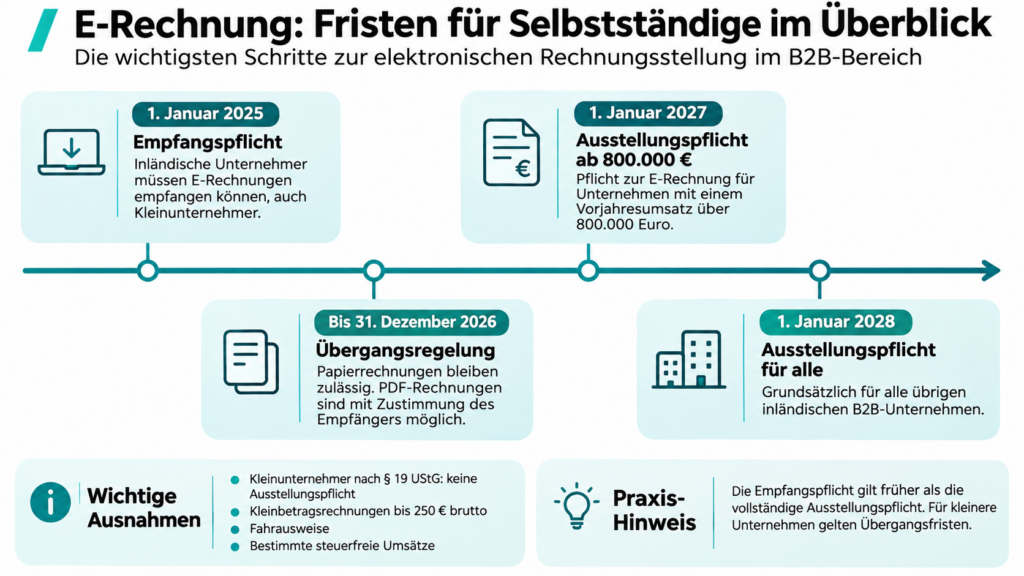
Die Regelungen betreffen insbesondere steuerpflichtige Umsätze zwischen inländischen Unternehmen, also den B2B-Bereich. Rechnungen an Privatkunden fallen grundsätzlich nicht unter diese Verpflichtung.
Außerdem bestehen Ausnahmen, beispielsweise für Kleinbetragsrechnungen bis 250 Euro brutto sowie bestimmte steuerfreie Leistungen.
Warum hängt die E-Rechnungspflicht vom Umsatz ab?
Die Umsatzgrenze von 800.000 Euro verschafft kleineren Unternehmen zusätzliche Zeit für die technische Umstellung. Entscheidend ist dabei der Gesamtumsatz des Rechnungsausstellers im jeweiligen Vorjahr und nicht dessen Gewinn.
Ein Beispiel verdeutlicht den Unterschied: Ein selbstständiger IT-Berater erzielt 2026 einen Gesamtumsatz von 120.000 Euro. Damit darf er 2027 weiterhin die Übergangsregelung nutzen und seine Rechnungen grundsätzlich in Papierform oder mit Zustimmung des Empfängers als PDF ausstellen.
Ein Unternehmen mit 950.000 Euro Umsatz im Jahr 2026 muss dagegen ab Januar 2027 grundsätzlich E-Rechnungen für entsprechende B2B-Umsätze ausstellen.
Wichtig: Die Grenze von 800.000 Euro betrifft ausschließlich die verlängerte Übergangsfrist. Sie ist nicht mit den Umsatzgrenzen der Kleinunternehmerregelung gleichzusetzen.
Welche Regeln gelten für Kleinunternehmer?
Für Kleinunternehmer nach § 19 UStG besteht eine besondere Ausnahme. Sie sind von der Pflicht zur Ausstellung elektronischer Rechnungen befreit. Die Empfangspflicht gilt allerdings auch für sie seit Januar 2025.
Seit 2025 gelten für die Kleinunternehmerregelung folgende Umsatzgrenzen: maximal 25.000 Euro Gesamtumsatz im Vorjahr und maximal 100.000 Euro im laufenden Kalenderjahr. Bei einer Neugründung gilt im Gründungsjahr die Grenze von 25.000 Euro.
Überschreitet der Unternehmer die maßgebliche Grenze, entfällt die Kleinunternehmerregelung nach den gesetzlichen Vorgaben. Beim Wechsel zur Regelbesteuerung sind anschließend auch die allgemeinen Vorschriften zur E-Rechnung einschließlich der geltenden Übergangsfristen zu beachten.
Kleinunternehmer dürfen freiwillig E-Rechnungen ausstellen. Das erleichtert insbesondere die Zusammenarbeit mit Geschäftskunden, die ihre Rechnungsverarbeitung bereits digitalisiert haben.
Wie kann man Serienrechnungen und wiederkehrende Leistungen digital organisieren?
Für Selbstständige mit regelmäßigen Kundenaufträgen bietet die elektronische Rechnungsstellung zusätzliche Vorteile. Das betrifft beispielsweise monatliche Beratungsleistungen, Wartungsverträge oder laufende Marketingbetreuung.
Moderne Rechnungsprogramme wie Lexware Office unterstützen Serienrechnungen, bei denen wiederkehrende Rechnungsdaten automatisch übernommen werden. Rechnungsnummer, Abrechnungszeitraum und Zahlungsziel lassen sich entsprechend den vereinbarten Konditionen aktualisieren.
Dabei ist zwischen automatisch erzeugten Serienrechnungen und umsatzsteuerlichen Dauerrechnungen zu unterscheiden. Bei einem Dauerschuldverhältnis genügt unter bestimmten Voraussetzungen eine einmalige E-Rechnung für den ersten Abrechnungszeitraum. Der Vertrag muss dabei entsprechend eingebunden oder der Dauercharakter eindeutig erkennbar sein.
Ändern sich relevante Rechnungsangaben, ist eine Berichtigung oder neue Rechnung erforderlich. Eine geeignete Software unterstützt diese Prozesse und reduziert den manuellen Verwaltungsaufwand.
Was sind die rechtlichen Anforderungen an digitale Rechnungen?
Auch bei elektronischen Rechnungen gelten die üblichen steuerlichen Pflichtangaben. Dazu gehören insbesondere die vollständigen Namen und Anschriften der Geschäftspartner, Rechnungsdatum, fortlaufende Rechnungsnummer, Leistungsbeschreibung sowie die erforderlichen Steuerangaben.
Zusätzlich müssen Selbstständige die digitale Archivierung berücksichtigen. Für Rechnungen gilt grundsätzlich eine Aufbewahrungsfrist von acht Jahren. Bei E-Rechnungen ist mindestens der strukturierte Datenteil unverändert in seiner ursprünglichen Form aufzubewahren.
Die Grundsätze ordnungsmäßiger Buchführung und Datenverarbeitung, kurz GoBD, sind bei der Organisation der Buchhaltung ebenfalls zu beachten.
Ein ausgedrucktes Dokument ersetzt deshalb keine ordnungsgemäße digitale Aufbewahrung der ursprünglichen Rechnungsdaten.
Wie gelingt der Umstieg auf E-Rechnungen? Unsere Checkliste
Eine strukturierte Vorbereitung verhindert technische Schwierigkeiten und unnötige Zusatzkosten. Folgende Schritte erleichtern Selbstständigen den Einstieg:
- Pflichten prüfen: Umsatzhöhe, Kundenstruktur und mögliche Ausnahmen feststellen.
- Empfang organisieren: Ein geeignetes E-Mail-Postfach für elektronische Eingangsrechnungen bereitstellen.
- Software auswählen: Auf Unterstützung für XRechnung, ZUGFeRD und die eigene Buchhaltung achten.
- Rechnungsdaten kontrollieren: Pflichtangaben, Steuersätze und Kundendaten überprüfen.
- Serienrechnungen einrichten: Wiederkehrende Leistungen und Abrechnungsintervalle hinterlegen.
- Archivierung sicherstellen: Strukturierte Rechnungsdateien vollständig und nachvollziehbar speichern.
- Testlauf durchführen: Eine E-Rechnung erstellen, technisch validieren und die Verarbeitung prüfen.
Welche Vorteile bringt die digitale Rechnungsstellung?
Neben der Einhaltung gesetzlicher Vorgaben verbessert die E-Rechnung zahlreiche Verwaltungsabläufe. Insbesondere bei steigenden Rechnungsvolumen sinkt der Aufwand für manuelle Dateneingaben.
Automatisierte Prozesse erleichtern die Zuordnung von Zahlungseingängen, unterstützen das Forderungsmanagement und schaffen einen besseren Überblick über offene Rechnungen. Gleichzeitig reduzieren strukturierte Daten Übertragungsfehler.
Für Gründer und Selbstständige lohnt sich deshalb eine frühzeitige Umstellung. Eine passende Softwarelösung schafft die technische Grundlage, während klar definierte Abläufe dafür sorgen, dass die Rechnungsstellung auch bei wachsendem Geschäftsvolumen übersichtlich bleibt.